
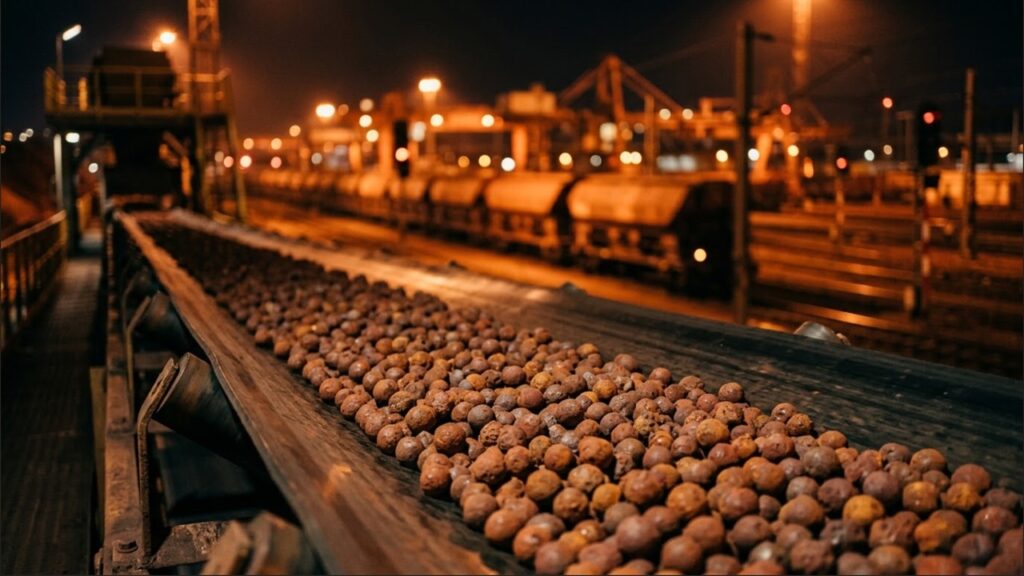
As ações da CSN Mineração (CMIN3) e da controladora CSN (CSNA3) protagonizaram o pior desempenho do Ibovespa nesta semana depois que a mineradora revisou para baixo, de forma expressiva, sua projeção de produção de minério de ferro para 2026. O motivo não foi queda de demanda nem problema geológico — foi o custo do frete, que subiu tanto que a própria empresa preferiu produzir menos minério de baixa qualidade a continuar vendendo com margem espremida.
O que aconteceu
A CSN Mineração revisou seu guidance de produção para 2026: a faixa que antes ia de 45 a 47 milhões de toneladas caiu para 39 a 41 milhões de toneladas — uma redução de cerca de 13% a 14% no volume esperado para o ano. Junto com o corte de produção, a empresa também revisou para cima seu custo caixa (C1), que passa da faixa de US$ 22,0–23,5 por tonelada para US$ 25,0–26,0 por tonelada, um aumento de US$ 2,5 a US$ 3,0 por tonelada.
A companhia também reduziu as compras de minério de terceiros, usadas para complementar a produção própria antes de embarcar a carga. A medida afeta especificamente a Planta de Beneficiamento a Seco do complexo de Pires, em Ouro Preto (MG), e foi classificada pela própria CSN Mineração como temporária — ou seja, não uma mudança permanente de patamar de produção, mas um ajuste enquanto o cenário de frete não melhorar.
A reação do mercado foi imediata e severa: em cinco pregões, CMIN3 acumulou queda de 18,75% — a maior perda entre todas as ações do Ibovespa no período — e CSNA3 caiu 12,16%, a terceira maior perda do índice. Somente nesta terça-feira (29/09), CSNA3 recuou 9,85% e CMIN3 caiu 5,74%, no que foi apontado como o destaque negativo do pregão do dia, mesmo com o Ibovespa fechando em alta de 0,46% (183.827,59 pontos), puxado pela recuperação de bancos como Banco do Brasil (+2,56%), Itaú (+1,41%) e Bradesco (+0,68%).
Por que aconteceu
A CSN Mineração é uma das maiores produtoras de minério de ferro do Brasil, com operações concentradas no Quadrilátero Ferrífero de Minas Gerais e escoamento da produção via ferrovia até o porto de Itaguaí, no Rio de Janeiro — rota controlada, majoritariamente, pela própria CSN. O minério produzido não é homogêneo: existe uma fração de maior qualidade (mais rica em ferro, com melhor preço de venda) e uma fração de menor qualidade, mais sensível a qualquer variação de custo logístico, porque a margem por tonelada já é naturalmente mais estreita. É exatamente essa segunda fração, produzida na Planta de Beneficiamento a Seco do complexo de Pires, que a empresa decidiu reduzir.
A causa citada pela própria companhia foi um “cenário mercadológico mais apertado e pressionado pela alta do custo de frete”. Minério de ferro é uma commodity de baixo valor agregado por tonelada — o custo de transportá-lo da mina até o porto, e depois até o comprador final, pesa proporcionalmente muito mais no resultado final do que em outras cadeias produtivas. Quando o frete sobe de forma acentuada, a conta que antes fazia sentido para o minério de qualidade mais baixa (que já tem margem menor por natureza) deixa de compensar.
Diante desse cenário, a CSN Mineração optou por reduzir deliberadamente a produção da fração de menor qualidade em Ouro Preto e cortar a compra de minério de terceiros, em vez de continuar produzindo e vendendo com margem cada vez mais apertada — ou até negativa, dependendo da rota logística. É uma decisão de gestão de rentabilidade, não uma incapacidade de produzir: a própria empresa fez questão de classificar o ajuste como temporário, sinalizando que pode reverter a redução se o custo do frete recuar.
Vale registrar que a companhia também anexou ao anúncio o alerta padrão de mercado de capitais: “as informações divulgadas neste documento representam estimativa e envolvem fatores de mercado alheios ao controle da companhia” — uma ressalva que reforça que o próprio guidance revisado pode mudar de novo, para qualquer direção, conforme o cenário de frete evoluir nos próximos meses.
O que isso significa
Para quem acompanha o setor de mineração, o episódio é um recordatório de como o preço do frete — normalmente um assunto discreto, tratado como detalhe operacional — pode se tornar o fator decisivo de rentabilidade de uma companhia inteira, mais até do que o preço do minério em si. A revisão de guidance da CSN Mineração não veio de uma crise de demanda global por aço ou minério: veio de um custo logístico que ficou caro demais para justificar volume.
Do ponto de vista de mercado, a reação das ações também ilustra como o Ibovespa pode fechar em alta mesmo em um dia marcado por uma notícia setorial ruim: o índice é uma média ponderada, e o peso de bancos como Itaú, Bradesco e Banco do Brasil foi suficiente para compensar a derrocada isolada de CSNA3 e CMIN3 no pregão de terça-feira. Isso reforça uma lição prática para quem investe via fundos que replicam o índice: o desempenho do Ibovespa como um todo nem sempre reflete o que está acontecendo com uma ação ou setor específico dentro dele.
Como isso afeta você
Se você tem ações da CSN ou da CSN Mineração diretamente na carteira, ou fundos de commodities/mineração com exposição relevante a elas, a revisão de guidance é o tipo de informação que justifica reavaliar a posição — não necessariamente vender, mas entender se a tese de investimento original ainda se sustenta com a produção revisada para baixo e o custo caixa mais alto. Vale acompanhar os próximos relatórios trimestrais da companhia para ver se o ajuste realmente se confirma como temporário, como a empresa classificou, ou se o novo patamar de produção se estende por mais tempo do que o anunciado.
Para quem investe de forma mais passiva, via ETFs de Ibovespa ou fundos indexados, o impacto direto é pequeno — CSNA3 e CMIN3 têm peso relativamente modesto no índice como um todo, e a queda das duas foi mais do que compensada pela alta dos bancos no mesmo período. Ainda assim, episódios como esse são um bom lembrete de que dentro de qualquer índice amplo existem ações com volatilidade bem mais alta do que a média — e de que “o Ibovespa subiu” nem sempre significa que todas as ações do índice tiveram um dia bom.
Este texto tem caráter informativo e não constitui recomendação de compra, venda ou manutenção de qualquer ativo financeiro. Decisões de investimento devem levar em conta o perfil de risco de cada pessoa, e vale consultar um profissional certificado antes de qualquer movimento relevante na carteira.
O que observar daqui para frente
O primeiro sinal a acompanhar é se o custo de frete que motivou o corte de produção começa a recuar nos próximos meses — o que abriria espaço para a CSN Mineração reverter, ainda em 2026, parte da redução anunciada, como a própria empresa deixou em aberto ao classificar a medida como temporária. O segundo é o próximo balanço trimestral da companhia, que deve mostrar com mais clareza o efeito real do novo guidance sobre receita e margem, não apenas a reação inicial do mercado.
Vale também observar se outras mineradoras brasileiras enfrentando a mesma pressão de frete — o custo logístico não é exclusividade da CSN — anunciam ajustes semelhantes de produção nas próximas semanas, o que confirmaria que se trata de um problema estrutural do setor no momento, e não de uma dificuldade isolada de uma única companhia.
Fontes
Money Times, “CSN Mineração (CMIN3) reduz produção de minério de baixa qualidade e revisa guidance para 2026” (29/09/2026); InfoMoney, cobertura do pregão do Ibovespa de 29/09/2026.
📚 Leia Também
Bolsa em recorde e dólar abaixo de R$ 5: o que mudou em dois pregões após o 1º turno
Eleição, juros e Bolsa: o que o mercado levava para o 1º turno e o que observar na segunda-feira
Banco Central exige reporte ao Coaf para transferências cripto acima de US$ 10 mil em carteiras próprias


